La question de l’exploitation des ressources pétrolières et gazières a refait surface durant la campagne électorale. Quand on parle du Québec comme puissance énergétique, on pense spontanément à l’hydroélectricité. Beaucoup moins au pétrole.
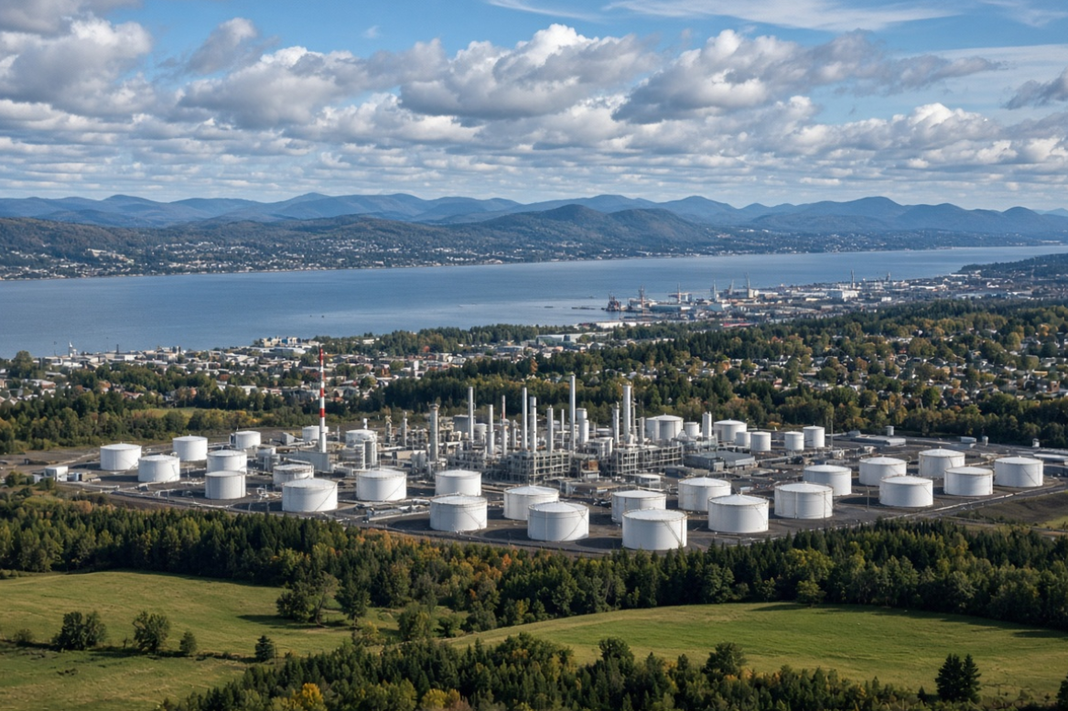
Pourtant, sans produire pratiquement aucun brut commercial, le Québec exploite deux grandes raffineries capables de traiter ensemble environ 400 000 à 420 000 barils par jour.[1] À titre de comparaison, toute la côte Est américaine, le Petroleum Administration for Defense District 1 (PADD 1), ne dispose que d’environ 928 000 barils par jour de capacité de raffinage exploitable.[2]
Autrement dit, nous possédons déjà, sur les rives du Saint-Laurent, un actif industriel considérable. Plutôt que de discuter uniquement des hydrocarbures que le Québec pourrait éventuellement extraire, ne devrions-nous pas aussi nous demander combien davantage nous pourrions en transformer?
Le raffinage redevient stratégique
Les guerres récentes ont rappelé une distinction qu’on oublie facilement : disposer de pétrole brut ne signifie pas automatiquement disposer d’essence, de diesel ou de carburant d’aviation.
La planète compte plus de 800 raffineries, mais ces installations sont complexes, coûteuses et lentes à remplacer.[3] Les frappes ukrainiennes contre les raffineries russes ont régulièrement réduit les capacités de transformation, tandis que les perturbations au Moyen-Orient ont parfois vu les exportations de brut se rétablir beaucoup plus rapidement que celles des produits raffinés. En 2026, les marges de raffinage du diesel ont même dépassé 100 dollars américains par baril sur certains marchés.[4][5]
Ces marges de guerre ne dureront évidemment pas et ne sauraient, à elles seules, justifier un investissement de plusieurs milliards de dollars pour augmenter notre capacité de raffinage. Elles rappellent néanmoins qu’une raffinerie en activité constitue un actif stratégique.
Notre industrie de raffinage repose sur deux installations. À Lévis, la raffinerie Jean-Gaulin de Valero traite environ 235 000 à 265 000 barils par jour, selon la mesure retenue. Suncor affiche maintenant une capacité de 157 000 barils par jour pour sa raffinerie de Montréal.[1]
Les deux installations sont complémentaires. Jean-Gaulin est surtout orientée vers les bruts plus doux. Montréal est plus flexible : Suncor y traite du pétrole conventionnel, du brut synthétique produit à partir des sables bitumineux et du bitume dilué. Ses documents mentionnent notamment le Western Canadian Select parmi les bruts que son système peut traiter.[6]
La géographie ajoute une autre forme de flexibilité. Montréal peut recevoir du brut par la Ligne 9 d’Enbridge, par rail et par navire; Lévis dispose d’un accès en eau profonde sur le Saint-Laurent.[1] Le Québec se trouve donc au croisement du réseau pétrolier continental et du marché maritime atlantique.
Un marché naturel juste au sud
Cette capacité serait beaucoup moins intéressante si le Québec se trouvait loin de ses acheteurs potentiels. Or, la Nouvelle-Angleterre consomme environ 700 000 barils de produits pétroliers par jour, mais ne possède plus aucune raffinerie.[7]
Son essence, son diesel, son mazout et son carburant d’aviation doivent donc être raffinés ailleurs. Une partie vient des raffineries américaines. Une autre arrive par mer, du Canada ou d’outre-mer.
Le Jones Act complique en outre le transport maritime entre ports américains en réservant généralement le cabotage à des navires américains répondant à des exigences particulières, ce qui réduit la flexibilité des mouvements entre le golfe du Mexique et le Nord-Est et augmente les coûts.[8]
L’idée d’augmenter nos exportations de produits raffinés vers la Nouvelle-Angleterre ne sort pas de nulle part. Le modèle canadien existe déjà. À Saint John, Irving exploite une raffinerie de plus de 320 000 barils par jour et affirme exporter plus de la moitié de ses produits finis vers le Nord-Est américain.[9]
En 2025, la côte Est américaine importait en moyenne environ 104 000 barils par jour de distillats du Canada, sans compter l’essence, le carburant d’aviation et les autres produits.[10] Pour le Québec, il ne s’agirait donc pas de créer un marché, mais plutôt d’en conquérir une plus grande part.
25 000, 50 000 ou 100 000 barils de plus?
Soyons raisonnables et demandons l’impossible.
Ajouter 100 000 barils par jour augmenterait d’environ 25 % la capacité québécoise actuelle. À lui seul, cet ajout représenterait presque 11 % de la capacité totale de raffinage du PADD 1.[2] C’est assez pour avoir une importance régionale réelle.
Cent mille barils de plus constituent toutefois un scénario ambitieux. Jean-Gaulin a déjà connu plusieurs agrandissements importants, tandis que Suncor a récemment relevé la capacité nominale de son usine montréalaise.[11]
Les premiers gains pourraient provenir de l’élimination de goulots d’étranglement ou de l’ajout de nouvelles capacités d’entreposage et de chargement. Les derniers exigeraient probablement de nouvelles unités de traitement et plusieurs milliards de dollars.
Et l’existence d’un marché ne garantit évidemment pas la rentabilité. Le Québec devrait concurrencer Saint John, les raffineries américaines et les cargaisons internationales. Le véritable test serait de déterminer si Valero ou Suncor peuvent livrer les bons produits dans le Nord-Est à un prix concurrentiel pendant les cycles normaux du raffinage, et pas seulement lorsque les guerres font exploser les marges.
Notre chef intrépide et incontesté, l’illustre premier ministre Mark Carney, met beaucoup l’accent sur l’Europe dans sa stratégie de diversification commerciale. Pour les produits raffinés, celle-ci offre certainement une option intéressante, particulièrement pour le diesel et le carburant d’aviation lorsque les écarts de prix transatlantiques s’élargissent.[12]
Mais pour une expansion des raffineries québécoises, la Nouvelle-Angleterre semble constituer un marché d’ancrage beaucoup plus naturel : elle est proche, ne possède aucune raffinerie et achète déjà des produits canadiens.
Désolé, Mark, la géographie existe toujours.
La Ligne 5 et le Saint-Laurent
Davantage de raffinage exige évidemment davantage de pétrole brut. Une part importante de l’approvisionnement québécois dépend du réseau continental.
La Ligne 5 transporte du pétrole vers Sarnia, d’où le réseau rejoint la Ligne 9 vers Montréal. Dans le cadre du litige américain entourant cet oléoduc, le gouvernement canadien a soutenu que la Ligne 5 fournit ultimement plus de 60 % des besoins québécois en brut.[14]
Cette dépendance rend le Saint-Laurent particulièrement précieux. Avant l’inversion de la Ligne 9, le Québec recevait beaucoup plus de pétrole par voie maritime, et cette possibilité demeure.[15]
Les oléoducs offrent normalement un approvisionnement continental efficace; les navires permettent de diversifier les sources lorsqu’un problème juridique, économique ou géopolitique perturbe le réseau.
La même flexibilité existe à la sortie des raffineries. Il n’est pas nécessaire de construire demain matin un oléoduc Montréal-Boston : les produits raffinés peuvent d’abord être expédiés par bateau vers la Nouvelle-Angleterre. On peut donc développer le marché avant de construire des infrastructures plus lourdes.
Une géographie qui ne changera pas
Le Québec ne remplacera évidemment pas les grandes raffineries du golfe du Mexique. Mais il possède déjà environ 400 000 barils par jour de capacité, un accès au pétrole continental, une porte maritime sur l’Atlantique et, quelques centaines de kilomètres au sud, un marché qui ne raffine pratiquement rien lui-même.
Les dirigeants politiques du Québec sauront-ils reconnaître la valeur des cartes qu’ils ont en main et auront-ils l’audace de les jouer?
Les différends commerciaux entre Ottawa et Washington changeront avec les gouvernements et les circonstances. La géographie, elle, restera.
Le Québec et la Nouvelle-Angleterre ont un intérêt durable à ce que l’énergie continue de circuler efficacement entre eux.
Références
1. Régie de l’énergie du Canada, « Provincial and Territorial Energy Profiles—Quebec »; Valero Energy, « Jean Gaulin Refinery »; Suncor Energy, « Montreal Refinery ».
2. U.S. Energy Information Administration, « East Coast (PADD 1) Refinery Utilization and Capacity », 2026.
3. Industrial Info Resources, « Global Petroleum Refining Database & Market Intelligence », 2026.
4. Martin, David, et Talya Vatman, « Russian Refining Sector Struggles amid Intensifying Ukrainian Attacks », International Energy Agency, 17 septembre 2026.
5. International Energy Agency, Oil Market Report—July 2026.
6. Suncor Energy Inc., 2025 Annual Information Form, 2026.
7. U.S. Energy Information Administration, East Coast and Gulf Coast Transportation Fuels Markets; EIA, State Energy Data System, « Total Petroleum Products Consumption Estimates by State », 2024.
8. U.S. Customs and Border Protection, The Jones Act, décembre 2024.
9. Irving Oil, « Operations: Saint John Refinery », consulté en 2026.
10. U.S. Energy Information Administration, « East Coast (PADD 1) Imports of Distillate Fuel Oil from Canada », série mensuelle 2025.
11. Valero Energy, « Company History »; Suncor Energy, « Montreal Refinery » et documentation sur le reclassement de capacité, 2026.
12. International Energy Agency, Oil Market Report—September 2026.
13. Gouvernement du Canada, mémoire amicus curiae dans Bad River Band of the Lake Superior Tribe of Chippewa Indians v. Enbridge Energy Co., 2026.
14. Régie de l’énergie du Canada, « Provincial and Territorial Energy Profiles—Quebec ».
15. U.S. International Development Finance Corporation, « Marques Coleman, Vice President, Special Working Office for Rapid Deployment », 2026. La page officielle décrit SWORD comme une équipe déployant du capital parmi les produits et zones géographiques de la DFC au service notamment des priorités américaines de politique étrangère et de sécurité nationale.
Autres articles sur Pilule Rouge
On ne construit plus des infrastructures, on construit des processus
Samuel Rasmussen — Économie & infrastructures
Au Québec, les grands projets se heurtent de plus en plus aux délais, aux procédures et à l’inflation des coûts avant même que les travaux commencent.
Notre hémisphère : Washington redéfinit la sécurité des Amériques
Antoine St-Denis — International
Une réflexion sur la géographie stratégique du Canada, sa proximité incontournable avec les États-Unis et la redéfinition des rapports de force dans les Amériques.
Harper recadre Trump à Saskatoon et défend le libre-échange
Maxym Perron-Tellier — Canada & économie
Libre-échange, prospérité et diversification : l’ancien premier ministre Stephen Harper intervient dans le débat sur l’avenir des relations commerciales nord-américaines.
Canada–Mexique : deux stratégies face à Trump
Samuel Chabot — International & commerce
Canada et Mexique doivent composer avec le même voisin américain, mais leurs stratégies commerciales et leurs chaînes d’approvisionnement ne les placent pas dans la même position.
Libre-échange : pendant que Washington resserre les restrictions, Ottawa regarde vers l’Asie
Samuel Rasmussen — Commerce international
Alors que Washington durcit certaines barrières commerciales, Ottawa cherche ailleurs de nouveaux débouchés et tente de réduire sa dépendance au marché américain.
Le véritable coût de l’accumulation réglementaire
Louis-Philippe Noël — Économie
Au-delà des taxes et des dépenses publiques, la réglementation impose elle aussi des coûts aux entreprises, aux investissements et à la productivité.