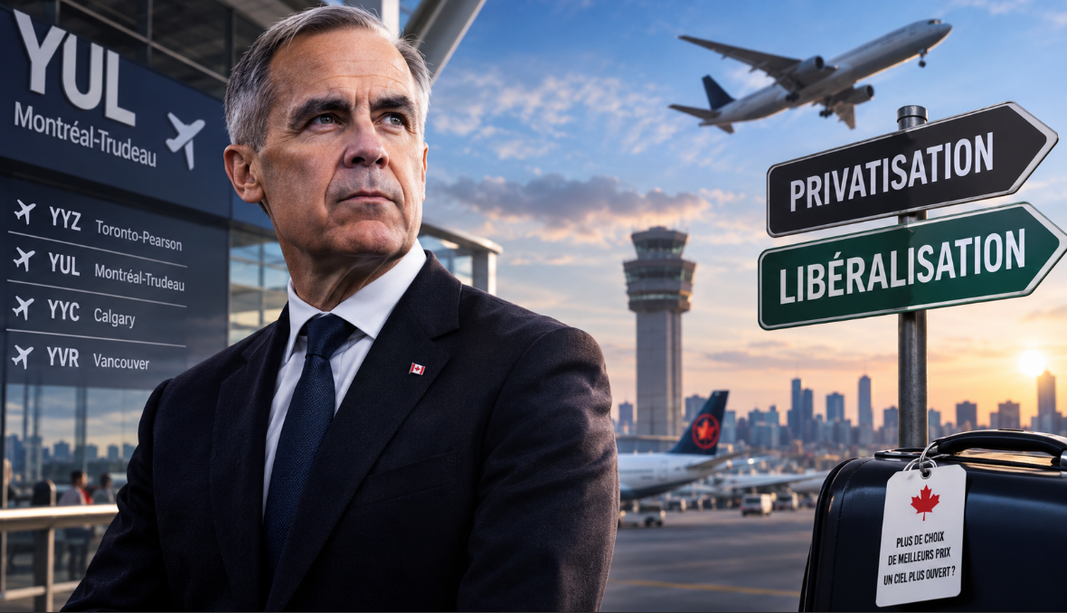
Mark Carney a annoncé que son gouvernement cherchera des investissements privés au moyen de concessions de longue durée pour exploiter les quatre plus grands aéroports canadiens : Toronto-Pearson, Montréal-Trudeau, Calgary et Vancouver. Ottawa conserverait toutefois la propriété des terrains et des actifs. Le gouvernement estime pouvoir ainsi mobiliser des dizaines de milliards de dollars, qu’il promet de réinvestir notamment dans les aéroports régionaux, le transport local et d’autres infrastructures nationales.
Autrement dit, Ottawa ne vend pas Montréal-Trudeau comme on vendrait une société d’État ou un immeuble. Il envisage plutôt de céder pour une longue période une partie de la valeur économique associée à son exploitation. La nuance paraît technique, mais elle est essentielle, parce que le débat public mélange constamment deux concepts qui ne désignent pas la même chose : privatisation et libéralisation.
Privatiser consiste à transférer au secteur privé la propriété d’un actif, ou du moins une part importante de son contrôle économique et de son exploitation. Libéraliser consiste plutôt à ouvrir un marché : permettre à davantage d’entreprises de concurrencer les acteurs déjà établis, diminuer les barrières à l’entrée et laisser davantage l’offre s’adapter à la demande. On peut donc privatiser un monopole sans créer la moindre concurrence, tout comme on peut conserver une infrastructure publique tout en libéralisant sérieusement son utilisation. Ce ne sont pas des synonymes, et les confondre est une excellente façon de rater la piste avant même le décollage.
Le Canada n’a jamais véritablement vendu ses grands aéroports
C’est ici que l’annonce de Carney devient intéressante. Depuis les années 1990, les grands aéroports canadiens ne sont déjà plus administrés directement comme de simples installations gouvernementales. Le gouvernement fédéral demeure propriétaire de 23 aéroports du Réseau national d’aéroports, mais ceux-ci sont exploités en vertu de baux à long terme par des administrations aéroportuaires, généralement constituées comme sociétés sans but lucratif et sans capital-actions.
Montréal-Trudeau fonctionne donc déjà selon une séparation entre la propriété fédérale de l’infrastructure et son exploitation. La Politique nationale des aéroports a transféré aux administrations locales la gestion, l’exploitation, l’entretien et le développement de plusieurs installations, tout en laissant les terrains et une partie importante des actifs sous propriété fédérale.
Dans l’épisode 150 du Trio Économique, l’économiste Vincent Geloso insistait justement sur cette distinction en soutenant qu’on ne pouvait pas parler d’une privatisation classique. Son intuition demeure juste, avec une nuance importante à la lumière de l’annonce de Carney. Une administration aéroportuaire sans actionnaires, qui ne possède pas nécessairement le terrain qu’elle exploite, qui ne distribue pas ses profits à des propriétaires et qui demeure liée à Ottawa par un bail de longue durée n’est pas une entreprise privée conventionnelle. C’est une structure hybride : suffisamment autonome pour échapper à la gestion quotidienne d’un ministère, mais toujours enchâssée dans une architecture publique.
Carney propose maintenant quelque chose de potentiellement différent. Le gouvernement veut toujours conserver les terrains et les actifs, mais accorder à des investisseurs privés des concessions de longue durée leur permettant d’exploiter les quatre grands aéroports. Ottawa affirme qu’il travaillera avec les administrations aéroportuaires, les compagnies aériennes et les gouvernements locaux afin d’élaborer cette nouvelle structure.
Il serait donc trop simple d’affirmer qu’il ne s’agit « pas du tout » d’une privatisation. Ce n’est certainement pas une vente des aéroports, mais cela pourrait constituer une privatisation importante de leur exploitation économique. La différence avec le modèle actuel pourrait être considérable : il ne s’agirait plus seulement de confier l’aéroport à une organisation locale sans but lucratif, mais de monétiser son droit d’exploitation auprès d’investisseurs recherchant normalement un rendement sur leur capital.
C’est précisément là que commencent les vraies questions. Au soir du 15 septembre, Ottawa n’a encore dévoilé ni la durée précise des concessions, ni leur mécanisme tarifaire, ni les règles de rendement des investisseurs, ni la nouvelle structure de gouvernance, ni le sort exact des administrations aéroportuaires actuelles. On ne sait pas davantage si les loyers actuellement versés au gouvernement fédéral seront maintenus, remplacés ou intégrés à la valeur des concessions. Avant de proclamer la grande privatisation des aéroports canadiens, il faudra donc attendre de voir ce qui est réellement privatisé.
Des dizaines de milliards sur la table
L’annonce est néanmoins beaucoup plus ambitieuse qu’un simple changement administratif. Carney affirme qu’Ottawa espère mobiliser des dizaines de milliards de dollars grâce aux concessions. Cet argent servirait notamment à financer les aéroports régionaux, à améliorer les liaisons aériennes vers les régions et les communautés éloignées, à développer des infrastructures de transport locales et à participer au financement d’autres infrastructures nationales.
L’objectif consiste donc aussi à transformer en capital immédiatement disponible la valeur future de ces infrastructures, et les investisseurs semblent déjà regarder le dossier avec intérêt. Le ministre fédéral des Transports, Steven MacKinnon, a indiqué que le gouvernement s’attendait à un intérêt important des caisses de retraite canadiennes ainsi que d’investisseurs étrangers. La Caisse et l’australien IFM Investors ont notamment manifesté leur intérêt. Ottawa affirme vouloir procéder au moyen d’un processus concurrentiel et maintenir les mécanismes d’examen applicables aux investissements étrangers et à la sécurité nationale.
Ce n’est d’ailleurs pas particulièrement exotique. Les grands fonds de pension canadiens investissent depuis longtemps dans des infrastructures aéroportuaires à l’étranger, et Carney présente justement sa réforme comme une manière de ramener une partie de cette expertise et de ces capitaux au Canada. Le point central demeure toutefois le même : attirer du capital n’est pas la même chose que créer de la concurrence.
Le vrai problème : un aéroport peut être privé et rester un monopole
C’est là le risque principal. Le défaut du modèle canadien ne se résume pas au statut juridique d’ADM ou à l’identité du propriétaire de l’aéroport. Il tient aussi à la concurrence limitée autour des grandes plateformes aéroportuaires et, plus largement, dans le marché canadien du transport aérien. Un monopole public peut devenir un monopole privé, et le consommateur n’est pas automatiquement gagnant simplement parce que le gestionnaire de l’infrastructure change de statut juridique.
Dans son étude sur la déréglementation aérienne, Geloso rappelle notamment l’importance des loyers fédéraux payés par les grands aéroports. En 2022-2023, ceux-ci ont versé environ 419 millions de dollars à Ottawa. Ces prélèvements font partie d’une structure de coûts qui se répercute ultimement sur l’exploitation des aéroports et des transporteurs. Le système canadien est donc particulier : le gouvernement possède plusieurs grands aéroports, les loue à des organismes sans but lucratif, prélève un loyer, puis réglemente un marché aérien où les possibilités d’entrée demeurent limitées.
Les frais d’amélioration aéroportuaire permettent évidemment de financer des infrastructures, mais ils évoluent à l’intérieur d’un écosystème où les voyageurs supportent une bonne partie du coût du capital, de la sécurité, des installations et des prélèvements gouvernementaux. Le phénomène devient particulièrement visible lorsque des Canadiens choisissent de traverser la frontière pour prendre leur avion aux États-Unis.
Geloso cite des estimations remontant à 2011 évaluant cette « fuite » à environ 19 % à 21 % du trafic comparable pour les régions de Montréal, Toronto et Vancouver. Ces données sont anciennes et ne doivent évidemment pas être présentées comme une mesure actuelle du phénomène, mais elles illustrent depuis longtemps un problème économique bien réel : lorsque la différence de prix devient suffisamment importante, des voyageurs acceptent de conduire plusieurs heures et de franchir une frontière pour prendre leur avion ailleurs. Ce n’est probablement pas par passion pour les postes douaniers américains, mais plutôt parce que les incitations économiques finissent par parler plus fort.
Privatiser l’exploitation de Montréal-Trudeau sans modifier cette logique pourrait donc simplement transformer un monopole sans but lucratif en monopole devant offrir un rendement à ses investisseurs. Le concessionnaire voudra récupérer son investissement, l’aéroport conservera un pouvoir de marché considérable et, si les barrières entourant la concurrence demeurent les mêmes, le voyageur restera captif. Le capital privé peut améliorer la gestion, l’investissement et les incitations, mais il ne constitue pas une baguette magique : la propriété privée et la concurrence sont deux mécanismes différents.
Le Bureau de la concurrence pose lui aussi le problème
Cette critique n’est d’ailleurs pas réservée aux économistes favorables à la déréglementation. Dans son étude exhaustive du transport aérien canadien publiée en juin 2025, le Bureau de la concurrence du Canada a conclu que les nouveaux transporteurs continuaient de rencontrer des obstacles importants pour entrer sur le marché, survivre et prendre de l’expansion.
Les chiffres donnent une idée du niveau de concentration : en 2023, Air Canada et WestJet représentaient ensemble entre 56 % et 78 % des passagers intérieurs dans les huit plus grands aéroports canadiens. À Montréal-Trudeau, Air Canada représentait à elle seule environ 61 % des passagers intérieurs cette année-là.
Le Bureau ne s’est pas contenté de constater la situation. Il recommande explicitement d’éliminer certains obstacles qui empêchent les aéroports secondaires de concurrencer les grands hubs, notamment certaines clauses d’exclusivité sur les vols internationaux et certains obstacles liés aux services de contrôle de sécurité. L’exemple montréalais est particulièrement parlant : le Bureau relève que les arrangements entourant Montréal-Trudeau empêchent actuellement l’aéroport Montréal métropolitain de Saint-Hubert d’offrir certains vols internationaux, ce qui limite indirectement sa capacité à concurrencer pleinement Trudeau comme plateforme aérienne.
Voilà un enjeu de libéralisation. Que Trudeau soit exploité par ADM, par une caisse de retraite ou par un consortium international ne change pas fondamentalement ce problème si les possibilités de concurrence autour de l’aéroport demeurent artificiellement restreintes.
Libéraliser plutôt que simplement monétiser
Une réforme sérieuse devrait donc aller plus loin que la recherche de capital. Elle devrait permettre l’expansion de capacités concurrentes autour des grands pôles, réduire les obstacles réglementaires empêchant les aéroports secondaires de se développer et revoir les prélèvements qui augmentent les coûts lorsque leur justification économique n’est plus évidente. Surtout, elle devrait ouvrir davantage le marché aérien canadien lui-même.
Le Bureau de la concurrence arrive ici à des conclusions remarquablement proches de celles défendues par Geloso. Les règles canadiennes permettent actuellement aux investisseurs étrangers de détenir collectivement jusqu’à 49 % des actions avec droit de vote d’un transporteur canadien, mais un investisseur étranger individuel est généralement limité à 25 %. Le Bureau recommande de porter cette limite individuelle à 49 %.
Il va encore plus loin en proposant de permettre jusqu’à 100 % de propriété étrangère pour des compagnies aériennes opérant exclusivement à l’intérieur du Canada. Il recommande aussi que le Canada travaille avec des pays partenaires afin d’ouvrir éventuellement son marché au cabotage, c’est-à-dire la possibilité pour une compagnie étrangère de transporter des passagers entre deux villes d’un autre pays. Aujourd’hui, Lufthansa peut transporter quelqu’un de Montréal vers Francfort, mais ne peut pas simplement vendre un Montréal-Vancouver comme une liaison intérieure concurrente d’Air Canada, WestJet ou Porter.
Le Bureau propose d’assouplir progressivement ces restrictions avec des pays partenaires, tout en reconnaissant que le cabotage n’est pas une solution miracle et que certains transporteurs étrangers pourraient ne pas être intéressés par le marché canadien. Cette nuance est importante : libéraliser ne signifie pas qu’une armée de compagnies aériennes apparaîtra automatiquement le lendemain matin. La géographie canadienne, la faible densité de population de certaines régions, les coûts d’exploitation et les économies d’échelle continueront d’exister.
L’expérience internationale est d’ailleurs mitigée : certains marchés ouverts ont attiré de nouveaux joueurs, d’autres beaucoup moins. Le Bureau lui-même reconnaît ces limites. L’argument économique est donc plus modeste et plus solide : si un concurrent souhaite entrer sur le marché, pourquoi la réglementation devrait-elle lui fermer la porte avant même que le consommateur puisse choisir?
Trois réformes plutôt qu’une seule
Geloso insiste depuis longtemps sur trois dimensions qui doivent être considérées ensemble : le modèle de propriété et de financement des aéroports, les restrictions au cabotage et les limites imposées au capital étranger. Le Bureau de la concurrence aboutit aujourd’hui à un diagnostic assez semblable.
Ces problèmes se renforcent mutuellement. Il ne suffit pas de changer le propriétaire économique d’une infrastructure si son environnement demeure protégé contre la concurrence. Il ne suffit pas davantage d’autoriser un nouvel acteur si les coûts réglementaires et aéroportuaires rendent son modèle économique impossible. On ne crée pas un marché compétitif en réparant une seule roue de l’avion.
C’est pourquoi la promesse de Carney mérite mieux que les réflexes automatiques. Ottawa n’a pas annoncé la vente de Montréal-Trudeau à un mystérieux fonds étranger : le gouvernement conservera la propriété des terrains et des actifs. Ce qu’il propose pourrait néanmoins représenter une véritable privatisation de l’exploitation économique de l’aéroport, sans pour autant garantir à lui seul de meilleurs prix, davantage de transporteurs ou un meilleur service.
Tout dépendra du contrat de concession, des règles tarifaires, du niveau de concurrence, des obligations imposées au concessionnaire et surtout de la possibilité réelle pour de nouveaux joueurs de venir contester les acteurs établis. Au 15 septembre, Carney a essentiellement annoncé une réforme du financement et de l’exploitation des grands aéroports. Il n’a pas annoncé simultanément l’ouverture du cabotage, la libéralisation générale de la propriété des compagnies aériennes ou l’abolition des obstacles identifiés par le Bureau de la concurrence.
Voilà pourquoi le véritable débat commence après le mot « privatisation ». Le Canada n’a pas seulement besoin d’un aéroport plus « privé » dans les communiqués gouvernementaux; il a besoin d’un secteur aérien où les passagers, les transporteurs, les investisseurs et les nouveaux entrants peuvent réellement exercer des choix. Carney veut libérer la valeur financière des aéroports. Reste maintenant à voir si Ottawa acceptera aussi de libérer le marché qui vole autour.
Autres articles sur Pilule Rouge
Pour tenir sa promesse électorale, M. Carney doit mettre fin à la dérive bureaucratique de M. Trudeau. Voici comment. — Renaud Brossard
Un texte sur Mark Carney, les dépenses publiques, la réforme de l’appareil fédéral et les limites de la bureaucratie.
Mark Carney ou l’art de vendre son pays — Nicolas Drolet
Un regard critique sur la vision économique de Carney, ses choix commerciaux et sa conception de l’investissement.
Monsieur Caron, les régions ne vous appartiennent pas — Samuel Rasmussen
Un article sur le libre-échange, la concurrence et les barrières réglementaires qui protègent les acteurs déjà établis.
Radio-Canada, Équiterre et Shein : quand l’information devient un plaidoyer paternaliste — Samuel Rasmussen
Une réflexion sur la concurrence internationale, le choix du consommateur et les réflexes protectionnistes.
SAAQclic : l’autopsie d’un naufrage à 1,1 milliard $ ou le triomphe de l’opacité bureaucratique — Maxym Perron-Tellier
Un texte sur la gouvernance publique, les incitations bureaucratiques et les coûts d’une mauvaise gestion institutionnelle.
Y a-t-il un pilote dans l’avion? — Nicolas Drolet
Un article lié à Mark Carney et à l’orientation générale de son gouvernement.